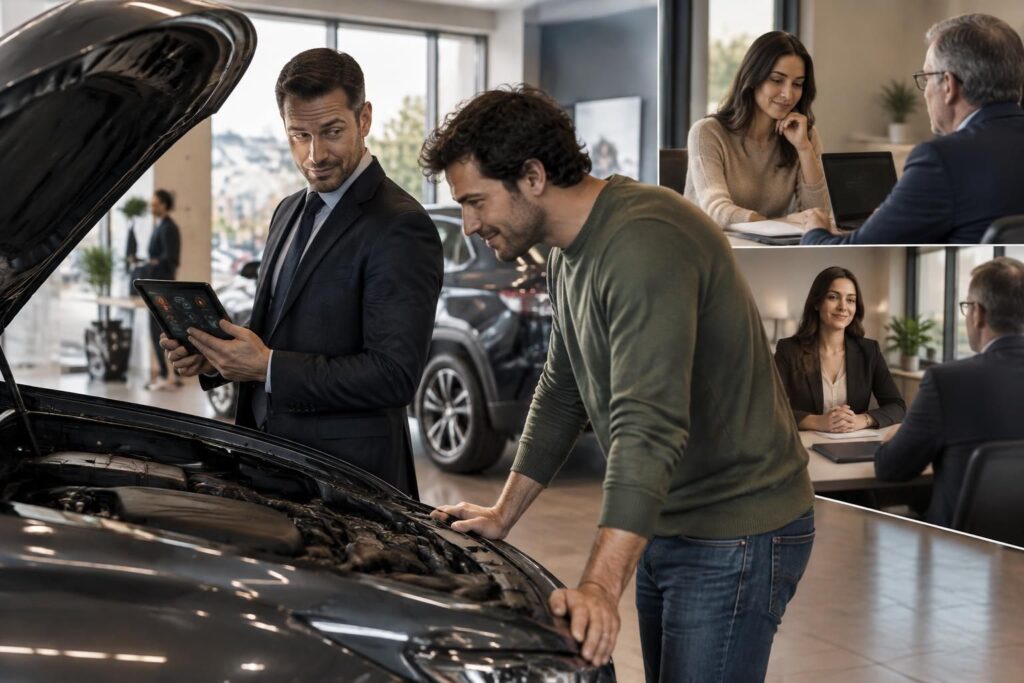
Sur un marché, les deux parties ne savent pas toujours la même chose. Le vendeur connaît l’état de sa voiture, le candidat ses compétences réelles, l’emprunteur sa situation financière : ces écarts d’information peuvent modifier les prix, les décisions et la confiance. La définition économique de l’asymétrie d’information permet de comprendre ces mécanismes et de repérer des moyens concrets pour les limiter.
L’article en bref
L’asymétrie d’information éclaire les déséquilibres qui se cachent derrière de nombreux échanges. Des exemples concrets montrent comment la transparence et les bons mécanismes peuvent restaurer la confiance.
- Définir le déséquilibre : Une partie dispose d’informations plus complètes que l’autre.
- Repérer les mécanismes : Sélection adverse et aléa moral surviennent à différents moments.
- Observer les marchés : Assurance, occasion, emploi et crédit illustrent ces écarts.
- Réduire l’incertitude : Signaux crédibles, vérifications et transparence facilitent les échanges.
À retenir : mieux comprendre l’information disponible aide à prendre des décisions plus éclairées.
Asymétrie d’information : définition économique et notions clés
On parle d’asymétrie d’information lorsque, dans une transaction, une partie possède des renseignements utiles que l’autre n’a pas ou ne peut pas vérifier facilement. Il ne s’agit donc pas seulement d’un manque d’information : c’est une différence dans sa quantité, sa qualité ou son accessibilité.
Dans un marché théorique où chacun connaît les caractéristiques pertinentes d’un produit ou d’un contrat, les décisions peuvent s’appuyer sur une base commune. En pratique, cette information parfaite est rare. Une acheteuse ne peut pas toujours évaluer l’état d’un véhicule, pas plus qu’un employeur ne peut mesurer immédiatement toutes les compétences d’une personne candidate.
Cette inégalité peut entraîner des choix moins avantageux, réduire le nombre de transactions ou alimenter la méfiance. Elle aide ainsi à comprendre pourquoi certains marchés ne répartissent pas toujours efficacement les ressources.
Information imparfaite, sélection adverse et aléa moral
L’information imparfaite signifie que les acteurs ne connaissent pas tous les éléments nécessaires pour décider en toute connaissance de cause. Deux mécanismes économiques importants peuvent en découler, selon que le problème apparaît avant ou après la transaction.
- La sélection adverse intervient avant l’accord. Faute de distinguer les profils ou les produits, une partie peut attirer davantage les offres les plus risquées ou les moins qualitatives.
- L’aléa moral apparaît après l’accord. Une partie peut modifier son comportement parce qu’elle sait qu’une partie des conséquences sera assumée par l’autre.
La distinction est utile : la sélection adverse concerne ce qui est caché au moment de choisir, tandis que l’aléa moral porte sur un comportement difficile à observer une fois l’accord conclu. Dans les deux cas, l’écart d’information peut changer le résultat de l’échange.
Exemples concrets d’asymétrie d’information dans les échanges
Les effets de l’asymétrie d’information ne se limitent pas aux grandes entreprises ou aux marchés financiers. Ils se rencontrent dans des décisions courantes : souscrire une assurance, acheter une voiture, obtenir un crédit ou recruter.
Pour suivre ces situations, prenons le cas fictif de Camille, qui cherche une voiture d’occasion et souhaite aussi financer une formation professionnelle. À chaque étape, elle doit distinguer les informations vérifiables des affirmations qu’elle ne peut pas contrôler seule.
Marché de l’occasion : évaluer la qualité d’un véhicule
Sur le marché de l’occasion, le vendeur connaît souvent mieux l’historique et les défauts du véhicule que l’acheteur. Si Camille ne peut pas vérifier l’entretien ou détecter un problème mécanique, elle risque de payer un prix qui ne reflète pas la qualité réelle.
Lorsque les acheteurs se méfient de tous les véhicules, ils peuvent proposer des prix bas. Les vendeurs de voitures bien entretenues peuvent alors renoncer à vendre, ce qui laisse davantage de véhicules de qualité médiocre sur le marché. Des documents d’entretien, une expertise indépendante et une garantie peuvent réduire ce doute, sans supprimer tout risque.
Marché de l’assurance : risques connus et comportements après contrat
Sur le marché de l’assurance, une personne connaît parfois mieux que l’assureur certains éléments associés à son niveau de risque. Si l’assureur ne parvient pas à distinguer les profils, il peut fixer des conditions qui ne correspondent précisément à aucun d’eux. Certains clients jugés peu risqués peuvent trouver le contrat trop coûteux et s’en détourner : c’est un exemple possible de sélection adverse.
Après la souscription, l’aléa moral peut aussi entrer en jeu. Une personne assurée pourrait être moins prudente si elle pense que les dommages seront entièrement pris en charge. Les franchises et les règles de couverture contribuent à maintenir une responsabilité partagée.
Emploi et recrutement : compétences difficiles à observer
Lors d’un recrutement, une candidate connaît mieux que l’employeur son expérience réelle, ses méthodes de travail et ses motivations. Le CV, les références et les certifications apportent des indices, mais ne permettent pas toujours de prévoir la manière dont elle exercera le poste.
Une mise en situation professionnelle ou une période d’essai peut aider à vérifier l’adéquation entre les compétences annoncées et les missions. Ces outils doivent toutefois rester proportionnés au poste : l’objectif est de réduire l’incertitude, pas de multiplier les obstacles au recrutement.
Relation prêteur-emprunteur : apprécier la capacité de remboursement
Dans une relation prêteur-emprunteur, l’emprunteur connaît mieux sa situation financière, ses projets et certains risques qui pourraient affecter sa capacité de remboursement. Le prêteur, lui, doit évaluer les informations disponibles avant de décider s’il accorde un crédit et selon quelles conditions.
Des justificatifs, l’étude des revenus et la comparaison de plusieurs offres contribuent à éclairer la décision. Une information plus complète ne garantit pas l’absence de risque, mais elle réduit les décisions prises à l’aveugle.
| Situation | Information difficile à connaître | Moyen de réduire l’incertitude |
|---|---|---|
| Vente d’une voiture d’occasion | État mécanique et historique réel | Expertise, factures et carnet d’entretien |
| Contrat d’assurance | Niveau de risque ou prudence après souscription | Évaluation adaptée, franchise et garanties explicites |
| Recrutement | Compétences réellement mobilisables au poste | Mise en situation, références et période d’essai |
| Demande de crédit | Capacité future de remboursement | Pièces justificatives et analyse de la situation financière |
Ces exemples montrent que l’information manquante n’a pas toujours la même origine : parfois, elle concerne la qualité d’un bien, parfois le risque ou le comportement futur.
Comment les signaux et les vérifications réduisent l’asymétrie
Les acteurs économiques disposent de plusieurs moyens pour rendre les échanges plus lisibles. Le choix du bon mécanisme dépend de la personne qui détient l’information et du moment où l’incertitude se manifeste.
Signalement économique : rendre une qualité plus crédible
Le signalement économique désigne une action par laquelle la partie la mieux informée transmet un indice observable sur la qualité de son bien ou de ses compétences. Une garantie, un historique d’entretien vérifiable ou une certification pertinente peuvent ainsi rassurer un partenaire potentiel.
Un signal est plus convaincant lorsqu’il est difficile à produire sans disposer réellement de la qualité annoncée. Par exemple, un dossier de maintenance cohérent est généralement plus informatif qu’une simple affirmation selon laquelle un véhicule a toujours été bien entretenu.
Vérification, comparaison et transparence
La partie moins informée peut aussi chercher activement des renseignements : c’est une démarche de vérification, parfois appelée screening. Pour Camille, cela signifie demander les justificatifs disponibles, faire inspecter la voiture et comparer plusieurs offres plutôt que de s’appuyer sur une seule annonce.
Dans une entreprise, des audits, des indicateurs de suivi et des règles de divulgation peuvent améliorer la transparence. La réglementation encadre également certains échanges afin de limiter la dissimulation d’informations importantes et les comportements opportunistes.
- Repérer ce qui reste incertain : qualité, risque, compétences ou comportement futur.
- Demander des preuves vérifiables : documents, références, garanties ou évaluations indépendantes.
- Comparer plusieurs possibilités : les différences entre offres aident à détecter les signaux utiles.
- Clarifier les engagements : vérifier les conditions du contrat et les responsabilités de chacun.
La transparence ne consiste pas à tout savoir : elle vise à rendre les éléments décisifs suffisamment vérifiables pour choisir avec discernement.
Quels effets l’asymétrie d’information produit-elle sur l’économie ?
Quand l’information circule mal, les échanges peuvent devenir plus coûteux et moins nombreux. Des acheteurs se retirent par prudence, des employeurs hésitent à recruter ou des prêteurs durcissent leurs critères faute de pouvoir évaluer correctement les risques.
Les ressources peuvent alors être mal orientées : des produits de qualité ou des profils compétents sont sous-évalués, tandis que certaines offres plus risquées restent difficiles à distinguer. Les entreprises doivent aussi consacrer davantage de temps et de moyens au contrôle, à l’audit et au suivi des contrats, ce qui augmente les coûts de transaction.
La confiance constitue l’enjeu de fond. Quand les preuves sont accessibles et les règles claires, les parties peuvent se concentrer davantage sur la valeur de l’échange que sur la crainte d’une mauvaise surprise.
Questions fréquentes sur l’asymétrie d’information
Quelle est la définition économique de l’asymétrie d’information ?
C’est une situation où, lors d’un échange, une partie possède des informations plus complètes ou plus précises que l’autre, ce qui peut influencer les décisions et le résultat de la transaction.
Quelle différence entre sélection adverse et aléa moral ?
La sélection adverse se produit avant la transaction, lorsque les profils ou la qualité sont difficiles à distinguer. L’aléa moral survient après l’accord, quand une partie peut changer de comportement sans que l’autre l’observe facilement.
Comment réduire l’asymétrie d’information lors d’un achat ?
Il est utile de demander des preuves vérifiables, de comparer plusieurs offres et, si l’enjeu le justifie, de solliciter une expertise indépendante. Les garanties et les conditions écrites clarifient aussi les responsabilités.
Un diplôme supprime-t-il l’incertitude lors d’un recrutement ?
Non. Un diplôme ou une certification fournit un signal sur un parcours et certaines connaissances, mais ne révèle pas à lui seul toutes les compétences pratiques ni l’adéquation au poste. Une mise en situation peut compléter cette information.
Je suis Julien Marchal, rédacteur spécialisé emploi, formation et carrière. Après dix ans à accompagner des candidats et des reconvertis, j’écris des guides concrets pour aider chacun à trouver un emploi, choisir la bonne formation et faire avancer son projet professionnel. Je vais droit au but : des méthodes, des modèles et des sources fiables.